
ముఖ్యమైన అంశాలు (Key Takeaways):
- ఇన్సూరెన్స్ను పెట్టుబడితో కలపకండి (Don’t mix Insurance & Investment).
- ఎప్పుడూ ‘No Room Rent Cap’ ఉన్న పాలసీనే ఎంచుకోండి.
- మీ ఆరోగ్య విషయాలను కంపెనీకి నిజాయితీగా చెప్పండి.
ఈ రోజుల్లో మన కుటుంబానికి ఒక Right Insurance Policy ఉండటం చాలా ముఖ్యం, మనం ఒక కొత్త స్మార్ట్ఫోన్ కొనేటప్పుడు వంద రివ్యూలు చూస్తాం, పది మందిని అడుగుతాం. కానీ మన జీవితానికి లేదా ఆరోగ్యానికి రక్షణ ఇచ్చే ‘ఇన్సూరెన్స్‘ విషయానికి వస్తే మాత్రం.. ఎవరో చెప్పారని లేదా ట్యాక్స్ సేవింగ్ కోసమని ఏదో ఒక పాలసీ తీసేసుకుంటాం. ఇది చాలా పెద్ద పొరపాటు.
హైదరాబాద్ వంటి నగరాల్లో పెరుగుతున్న మెడికల్ ఖర్చులు, మారుతున్న జీవనశైలి దృష్ట్యా, ఒక సామాన్యుడికి ఇన్సూరెన్స్ అనేది లగ్జరీ కాదు, అది ఒక ప్రాథమిక అవసరం. ఈ 1000+ పదాల సమగ్ర వ్యాసంలో, ఒక బిగినర్గా మీరు మోసపోకుండా సరైన పాలసీని ఎలా ఎంచుకోవాలో అడుగుల వారీగా తెలుసుకుందాం.
ఇన్సూరెన్స్ అంటే ఏమిటి? ఇది ఎందుకు ముఖ్యం?
చాలా మంది ఇన్సూరెన్స్ను ఒక ‘పెట్టుబడి’ (Investment) లాగా చూస్తారు. కానీ నిజానికి ఇన్సూరెన్స్ అనేది ఒక ‘రక్షణ కవచం’. ఏదైనా అనుకోని ప్రమాదం జరిగినప్పుడు లేదా అనారోగ్యం పాలైనప్పుడు, మీ పొదుపు మొత్తం (Savings) ఖర్చు అయిపోకుండా ఇన్సూరెన్స్ కంపెనీ ఆ బాధ్యతను తీసుకుంటుంది.
ఇన్సూరెన్స్ రకాలు: మీరు దేనితో మొదలుపెట్టాలి?
-
- హెల్త్ ఇన్సూరెన్స్ (ఆరోగ్యం కోసం)
- టర్మ్ ఇన్సూరెన్స్ (కుటుంబ భద్రత కోసం)
- యాక్సిడెంట్ ఇన్సూరెన్స్ (ప్రమాదాల కోసం)
బిగినర్స్ ప్రధానంగా మూడు రకాల ఇన్సూరెన్స్ల మీద దృష్టి పెట్టాలి:
- హెల్త్ ఇన్సూరెన్స్ (Health Insurance): ఆసుపత్రి ఖర్చుల నుండి మిమ్మల్ని కాపాడుతుంది.
- టర్మ్ లైఫ్ ఇన్సూరెన్స్ (Term Insurance): మీరు లేని సమయంలో మీ కుటుంబానికి ఆర్థిక భద్రత ఇస్తుంది.
- పర్సనల్ యాక్సిడెంట్ ఇన్సూరెన్స్: ప్రమాదాల వల్ల వచ్చే అంగవైకల్యం వంటి సమయాల్లో ఆదుకుంటుంది.
సరైన హెల్త్ ఇన్సూరెన్స్ ఎంచుకోవడానికి ముఖ్యమైన సూత్రాలు
హెల్త్ ఇన్సూరెన్స్ తీసుకునేటప్పుడు కేవలం తక్కువ ప్రీమియం చూసి మోసపోకండి. పాలసీలో దాగి ఉన్న చిన్న అక్షరాలను (Fine Print) చదవడం చాలా ముఖ్యం.
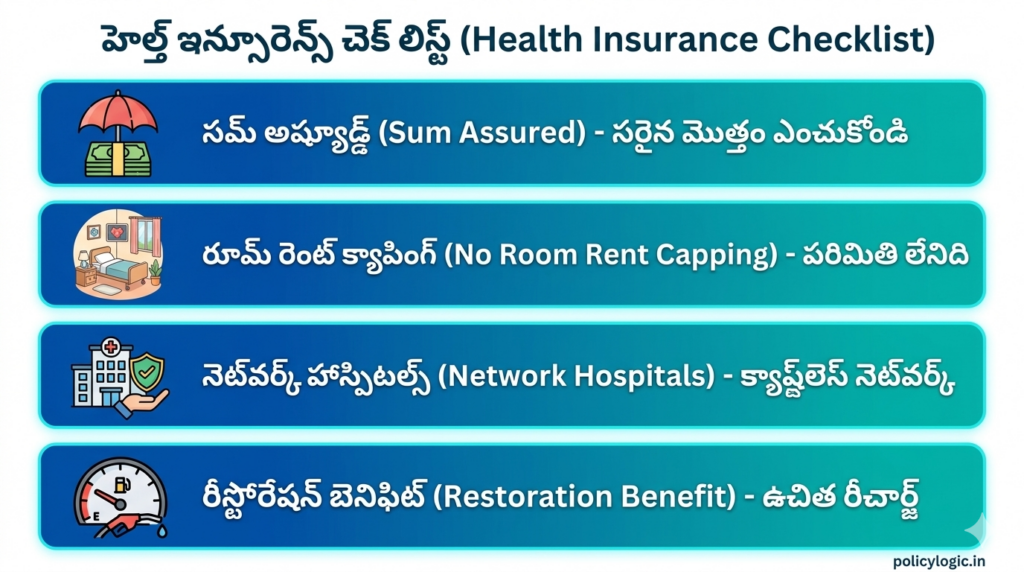
1. రూమ్ రెంట్ క్యాపింగ్ (Room Rent Capping) – అతిపెద్ద ట్రాప్
చాలా పాలసీలలో “రూమ్ రెంట్ లిమిట్” ఉంటుంది. ఉదాహరణకు, మీ పాలసీ ₹5 లక్షలు అయితే, రోజుకు రూమ్ రెంట్ ₹5,000 మాత్రమే ఇస్తారు. ఒకవేళ మీరు ₹8,000 రూమ్లో చేరితే, మిగిలిన ₹3,000 మాత్రమే కాదు, మీ మొత్తం హాస్పిటల్ బిల్లులో (డాక్టర్ ఫీజు, సర్జరీ ఖర్చు) సగం మీరు జేబులోంచి కట్టాల్సి వస్తుంది. దీనినే ‘Proportionate Deduction’ అంటారు.
పరిష్కారం:
ఎప్పుడూ “No Room Rent Cap” ఉన్న పాలసీనే ఎంచుకోండి. దీనివల్ల మీరు ఏ రూమ్లో ఉన్నా బిల్లు మొత్తం కంపెనీ చెల్లిస్తుంది.
2. వెయిటింగ్ పీరియడ్ (Waiting Period) అంటే ఏమిటి?
మీకు ఇప్పటికే బిపి, షుగర్ వంటి సమస్యలు ఉంటే, పాలసీ తీసుకున్న వెంటనే అవి కవర్ అవ్వవు.
- సాధారణంగా ఇది 2 నుండి 4 ఏళ్లు ఉంటుంది.
- 2026లో చాలా కంపెనీలు అదనపు ప్రీమియంతో ఈ కాలాన్ని 1 ఏడాదికి తగ్గించే ఆప్షన్లు ఇస్తున్నాయి.
3. రీస్టోరేషన్ బెనిఫిట్ (Restoration Benefit)
మీరు ఒకే ఏడాదిలో రెండు సార్లు ఆసుపత్రిలో చేరాల్సి వస్తే, మొదటిసారి మీ ఇన్సూరెన్స్ మొత్తం ఖర్చయిపోతే రెండోసారి పరిస్థితి ఏంటి? ఇక్కడే ‘రీస్టోరేషన్‘ ఉపయోగపడుతుంది. ఇది మీ ఇన్సూరెన్స్ అమౌంట్ను మళ్ళీ నింపుతుంది (Recharge లాగా).
టర్మ్ లైఫ్ ఇన్సూరెన్స్: మీ కుటుంబానికి అసలైన భరోసా
టర్మ్ ఇన్సూరెన్స్ అనేది అత్యంత చౌకైన మరియు ఉత్తమమైన లైఫ్ ఇన్సూరెన్స్. ఇందులో మెచ్యూరిటీ బెనిఫిట్స్ ఉండవు, కానీ పాలసీదారుడు లేని సమయంలో కుటుంబానికి పెద్ద మొత్తంలో (కోట్లలో) డబ్బు అందుతుంది.
ఎంత ఇన్సూరెన్స్ (Cover) తీసుకోవాలి?
సాధారణంగా మీ వార్షిక ఆదాయానికి 15 నుండి 20 రెట్లు ఎక్కువగా ‘సమ్ అష్యూర్డ్’ (Sum Assured) ఉండాలి.
- ఉదాహరణ: మీ వార్షిక ఆదాయం ₹10 లక్షలు అయితే, మీరు కనీసం ₹1.5 కోటి నుండి ₹2 కోట్ల టర్మ్ ఇన్సూరెన్స్ తీసుకోవాలి.
క్లెయిమ్ సెటిల్మెంట్ రేషియో (CSR) అంటే ఏమిటి?
ఒక కంపెనీకి 100 క్లెయిమ్స్ వస్తే, అందులో ఎన్ని పరిష్కరించారు అనేదే ఈ రేషియో. ఎప్పుడూ 98% కంటే ఎక్కువ CSR ఉన్న కంపెనీని ఎంచుకోవడం సురక్షితం. అలాగే ‘Amount Settlement Ratio’ కూడా చూడటం మర్చిపోవద్దు.
ఇన్సూరెన్స్ కంపెనీని ఎలా ఎంచుకోవాలి? (టెక్నికల్ చెక్ లిస్ట్)
కేవలం టీవీ యాడ్స్ చూసి కంపెనీని నమ్మకండి. 2026లో మీరు ఈ క్రింది విషయాలను గమనించాలి:
- ICR (Incurred Claim Ratio): ఇది 65% నుండి 85% మధ్య ఉంటే ఆ కంపెనీ ఆర్థికంగా బలంగా ఉన్నట్లు అర్థం.
- Cashless Network: మీ ఇంటికి 5 కిలోమీటర్ల పరిధిలో ఉన్న టాప్ హాస్పిటల్స్లో ఆ కంపెనీకి క్యాష్లెస్ సౌకర్యం ఉందో లేదో వెబ్సైట్లో చెక్ చేయండి.
- Claim Complaint Ratio: ప్రతి 10,000 క్లెయిమ్స్ కి ఎన్ని ఫిర్యాదులు వస్తున్నాయి? తక్కువ ఫిర్యాదులు ఉన్న కంపెనీకే ప్రాధాన్యత ఇవ్వండి.
బిగినర్స్ చేసే 5 సాధారణ తప్పులు – వీటిని అస్సలు చేయకండి
1. పెట్టుబడిని, ఇన్సూరెన్స్ను కలపకండి
మనీ బ్యాక్ ప్లాన్స్ లేదా ఎండోమెంట్ ప్లాన్స్ వద్దు అని మేము ఖచ్చితంగా చెబుతాం. వాటిలో ఇన్సూరెన్స్ తక్కువ ఉంటుంది, వచ్చే లాభం (Returns) కూడా 5% మించదు. ఇన్సూరెన్స్ కోసం టర్మ్ ప్లాన్, ఇన్వెస్ట్మెంట్ కోసం మ్యూచువల్ ఫండ్స్ ఉత్తమం.
2. ఆరోగ్య విషయాలను దాచకండి (Non-Disclosure)
మీరు స్మోకింగ్ చేసినా లేదా ఏదైనా ఆరోగ్య సమస్య ఉన్నా పాలసీ ఫామ్లో నిజాయితీగా చెప్పండి. కొంచెం ప్రీమియం తగ్గించుకోవడానికి అబద్ధం చెబితే, భవిష్యత్తులో మీ కుటుంబానికి అందాల్సిన క్లెయిమ్ రిజెక్ట్ అవుతుంది.
3. ఆఫీస్ ఇన్సూరెన్స్పై మాత్రమే ఆధారపడటం
చాలా మంది తమ కంపెనీ ఇచ్చే హెల్త్ ఇన్సూరెన్స్ సరిపోతుందని అనుకుంటారు. కానీ మీరు ఉద్యోగం మారినప్పుడు లేదా కంపెనీ మిమ్మల్ని తీసేసినప్పుడు మీరు అభద్రతకు గురవుతారు. కాబట్టి మీకంటూ ఒక Personal Policy ఉండటం తప్పనిసరి.
ఇన్సూరెన్స్ క్లెయిమ్ ప్రాసెస్ ఎలా ఉంటుంది?
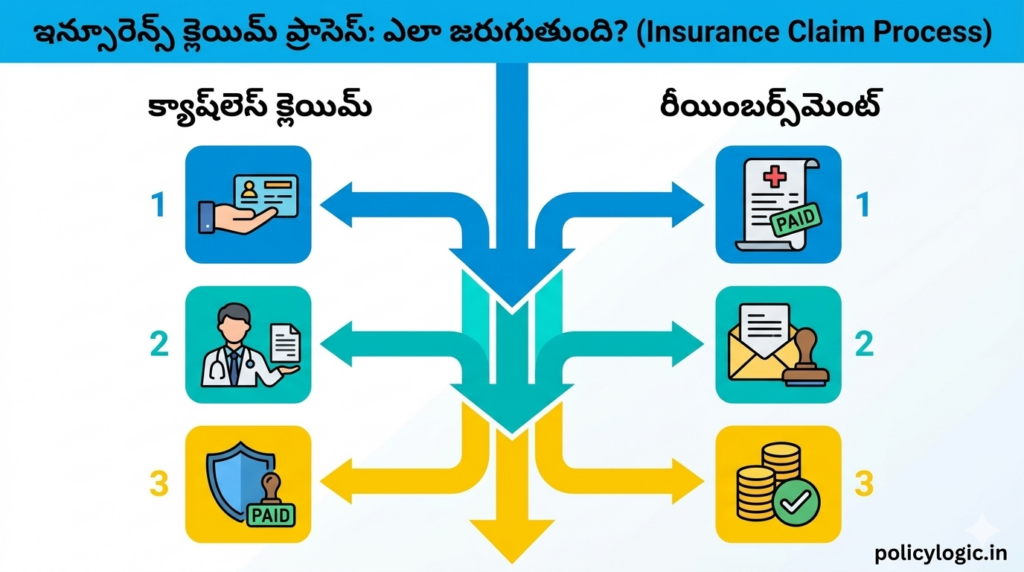
క్లెయిమ్ అనేది రెండు రకాలుగా ఉంటుంది:
- Cashless Claim: మీరు నెట్వర్క్ హాస్పిటల్లో చేరితే, కేవలం మీ ఇన్సూరెన్స్ కార్డ్ చూపిస్తే సరిపోతుంది. కంపెనీ నేరుగా హాస్పిటల్కే బిల్లు కడుతుంది.
- Reimbursement Claim: మీరు నాన్-నెట్వర్క్ హాస్పిటల్లో చేరితే, ముందు మీరు బిల్లు కట్టి, తర్వాత ఆ డాక్యుమెంట్లను కంపెనీకి పంపి డబ్బులు వెనక్కి తీసుకోవాలి.
భారతదేశంలో ఇన్సూరెన్స్ నియంత్రణ సంస్థ (IRDAI) పాత్ర:
మీరు ఏ కంపెనీలో పాలసీ తీసుకున్నా, అది IRDAI పరిధిలో ఉంటుంది. ఇది పాలసీదారుల ప్రయోజనాలను కాపాడుతుంది. ఏదైనా ఫిర్యాదు ఉంటే మీరు నేరుగా ‘Bima Bharosa’ పోర్టల్ ద్వారా ఫిర్యాదు చేయవచ్చు.
ఇన్సూరెన్స్ మరియు పన్ను ఆదా (Tax Saving):
చాలా మంది కేవలం సెక్షన్ 80C లేదా 80D కింద పన్ను ఆదా చేసుకోవడానికే ఇన్సూరెన్స్ తీసుకుంటారు. ఇది మంచిదే, కానీ కేవలం ట్యాక్స్ కోసం తక్కువ కవరేజీ ఉన్న పాలసీలు తీసుకోవద్దు. మీ ట్యాక్స్ బెనిఫిట్ కంటే మీ కుటుంబ భద్రత ముఖ్యం.
ముగింపు – మీ నిర్ణయం మీ భవిష్యత్తు
ఇన్సూరెన్స్ అనేది ఖర్చు కాదు, అది మీ ఆర్థిక ప్రయాణానికి ఒక పునాది. ముఖ్యంగా పాలసీ తీసుకునేటప్పుడు ‘ఫ్రీ లుక్ పీరియడ్’ (Free Look Period) గురించి గుర్తుంచుకోండి. పాలసీ బాండ్ వచ్చాక 15 రోజుల్లో మీకు నచ్చకపోతే దాన్ని రద్దు చేసుకుని డబ్బులు వెనక్కి తీసుకోవచ్చు.
ఈ ‘Right Insurance Policy’ గైడ్ మీకు ఉపయోగపడిందని ఆశిస్తున్నాను. ఇన్సూరెన్స్ అనేది రేపు చేద్దాంలే అని వాయిదా వేసే విషయం కాదు. ఈ రోజే మీ ఏజెంట్తో మాట్లాడండి లేదా ఆన్లైన్లో ప్లాన్లను పోల్చి చూడండి. మీ కుటుంబానికి మీరు ఇచ్చే అతిపెద్ద గిఫ్ట్ ఒక సరైన ఇన్సూరెన్స్ పాలసీ మాత్రమే.
మీరు ఇన్సూరెన్స్ విషయంలో సరైన నిర్ణయం తీసుకోవడానికి PolicyLogic.in ఎప్పుడూ మీకు తోడుగా ఉంటుంది.